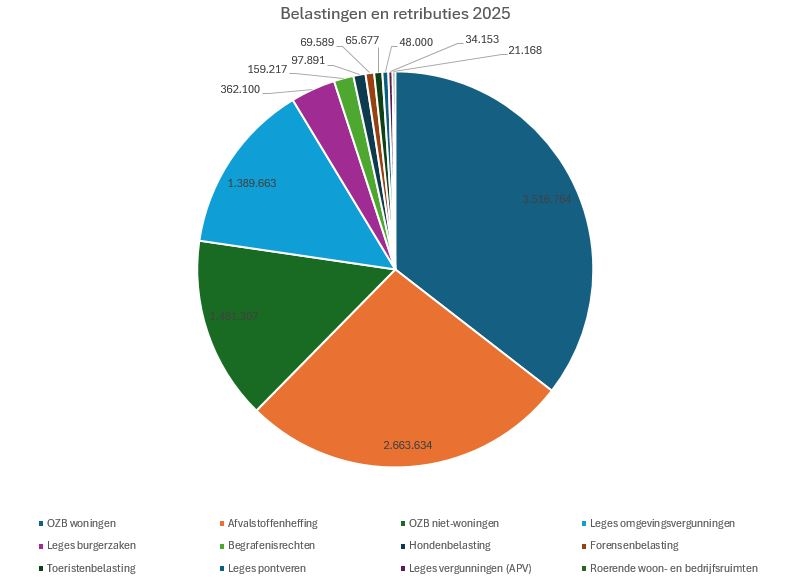
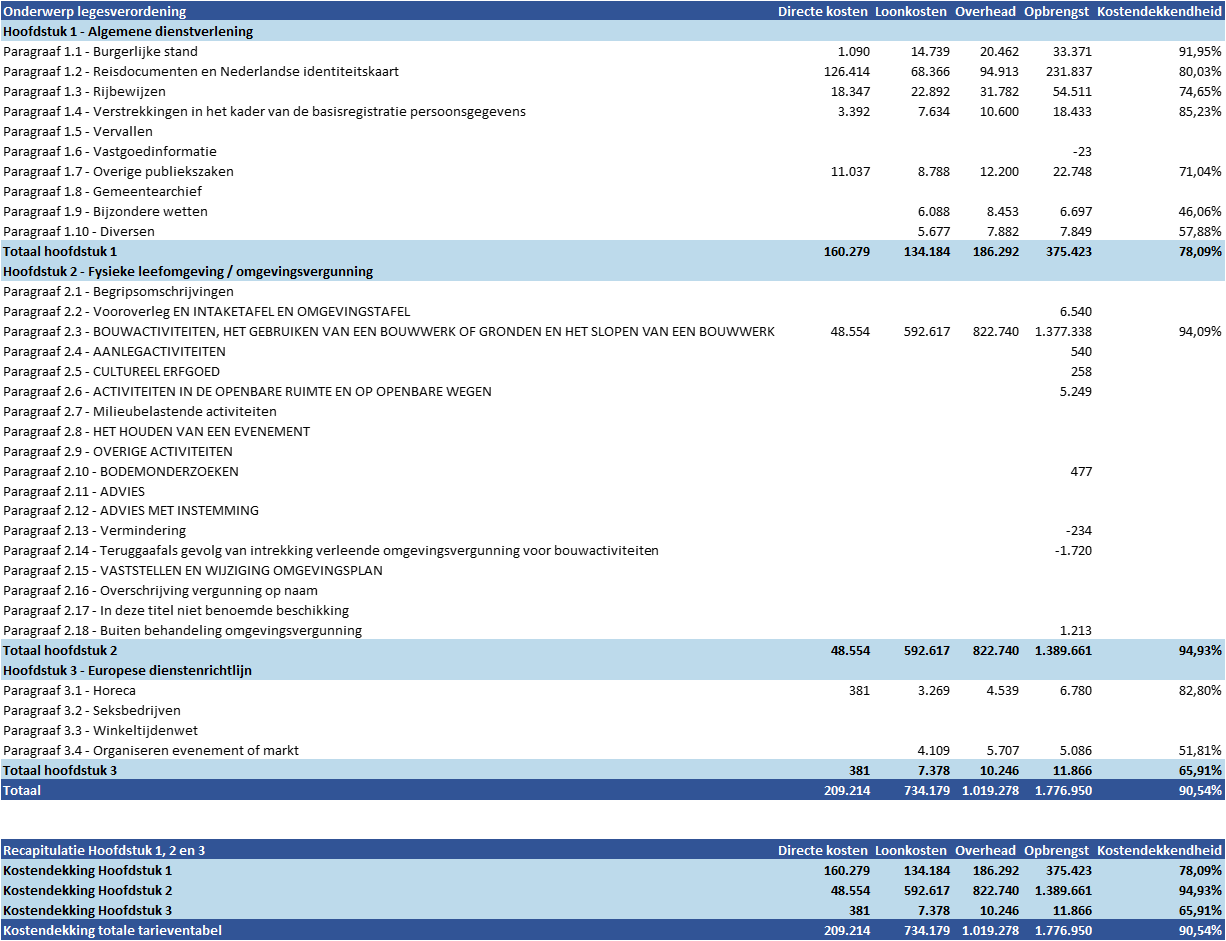
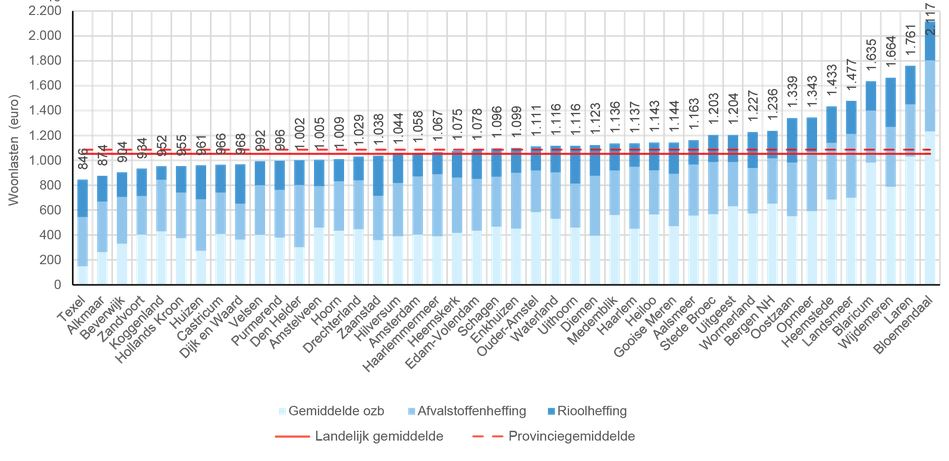
Belastingen hebben een algemeen karakter. Een directe relatie tussen de belasting en de gemaakte kosten van de gemeente is in het algemeen niet aanwezig. Uitgangspunt bij het vaststellen van de belastingtarieven is dat deze jaarlijks worden verhoogd met de verwachte inflatie. Voor het jaar 2025 is gerekend met een inflatie van 2,5%.
Onroerende Zaakbelasting (OZB)
De grondslag voor de OZB wordt gevormd door de waarde van het onroerend goed, die jaarlijks wordt vastgesteld. Deze WOZ-waarden voor het belastingjaar 2025 zijn gebaseerd op het prijspeil van het jaar daarvoor, 1 januari 2024. In de gemeente Wormerland betalen alleen de eigenaren van woningen OZB en niet de gebruikers van woningen. Anders is dit bij de niet-woningen, daar worden zowel eigenaar als gebruiker aangeslagen voor onroerende zaakbelasting. Niet-woningen zijn bijvoorbeeld bedrijfspanden of garageboxen.
Beleid tariefbepaling OZB
Wormerland hanteert het uitgangspunt dat de totale opbrengst van de onroerende zaakbelasting gelijk blijft en alleen verhoogd wordt met inflatie en areaaluitbreiding. Echter, naast de gemeente draait er nog een andere partij aan de knoppen, namelijk het Rijk. Een stijgende WOZ-waarde heeft namelijk een negatief effect op de Algemene uitkering uit het gemeentefonds. Het Rijk gaat ervan uit dat bij een stijging van de WOZ-waarde de inkomsten van de gemeente stijgen door een hogere opbrengst OZB. Om de totale opbrengsten voor de gemeente gelijk te houden is een compensatiestijging van het OZB-tarief noodzakelijk. De gemeente compenseert deze daling in de Algemene uitkering met een OZB-stijging.
Tariefstijging 2025
De begrote opbrengst van de OZB steeg conform bestaand beleid zoals hierboven beschreven met het inflatiepercentage (2025: +2,5%) en met de compensatie van WOZ-waarde stijging die vanuit het Rijk gekort wordt op de algemene uitkering (2025+2,5%).
Daarnaast is er in afwijking op dit bestaand beleid in 2025 een extra stijging van de OZB (2025:+10,8%) geweest in verband met de overgang van taken van het Hoogheemraadschap Hollands Noorderkwartier (HHNK). Voor de gemeente is dit een verhoging zonder extra winst. Voorheen betaalden inwoners voor deze diensten aan het Hoogheemraadschap Hollands Noorderkwartier (HHNK), maar vanaf 2025 zijn deze kosten onderdeel van de OZB-aanslag. Hierdoor daalt de aanslag van het HHNK, maar de OZB-aanslag aan de gemeente stijgt.
Dit betekent een totale stijging van de OZB-opbrengst 2025 van 15,80% (2,50% reguliere inflatie, 2,50% compensatie daling algemene uitkering 2025 + 10,80% in verband met overname HHNK openbare ruimte). Daarnaast heeft de raad bij het vaststellen van de Begroting (en 1e begrotingswijziging) de nieuwe OZB-opbrengst woningen verhoogt met 1,0% en de niet-woningen met 3,0% (totale stijging wordt dan 16,80% en 18,80%). Deze totale stijging van de opbrengst is niet gelijk is aan de stijging van de OZB-tarieven. De hoogte van de tarieven wordt berekend op basis van de op te halen (begrote) opbrengst.
Bij individuele aanslagen kan de stijging verschillen. Die verschillen in individuele aanslagen ontstaan als de waarde van een woning meer of juist minder in waarde is gestegen dan het Wormerlandse gemiddelde.
Roerende woon- en bedrijfsruimtebelasting (RWWB)
Eigenaren en gebruikers van onroerend goed betalen gemeentelijke belastingen in de vorm van de onroerende zaakbelasting (OZB). Het is wettelijk mogelijk om ook voor eigenaren en gebruikers van roerende woon- en bedrijfsruimten (zoals woonboten en woonwagens) een gelijke belasting in te voeren, te weten de Roerende Woon- en bedrijfsruimtebelasting (RWWB). Om eigenaren en gebruikers van roerend en onroerend goed gelijk te behandelen is het tarief van die belasting gelijk aan het tarief van de OZB.
Hondenbelasting
De gemeente heft een belasting op het houden van honden binnen de gemeente. De belastingplichtige is de houder van de hond. Het aantal honden is bepalend voor de opbrengst van de hondenbelasting.