Opvolging opmerkingen accountantscontrole Jaarrekening 2024
De auditcommissie heeft ons gevraagd volgbaar te maken waar we veranderingen aanbrengen in de P&C-documenten waar dit een opvolging betreft op de opmerkingen van de accountant. De accountant heeft bij controle van de Jaarstukken 2024 advies gegeven daar waar mogelijk duiding en toelichting te geven aan het veelvoud van tabellen in deze paragraaf om de lezer te helpen de overzichten te duiden. Om deze reden starten we deze paragraaf met een toelichting van de kengetallen en hun samenhang.
WAT BETEKENEN DEZE VERPLICHTE KENGETALLEN?
De in deze paragraaf berekende kengetallen zijn verplicht volgens de financiële regelgeving (Besluit begroting en verantwoording provincies en gemeenten (BBV)). Deze kengetallen geven inzicht in de financiële positie van de gemeente Wormerland en de zorgen voor vergelijkbaarheid met andere gemeenten. Allereerst lichten we toe wat de 5 kengetallen betekenen, wat het doel ervan is en hoe de kengetallen met elkaar samenhangen.
Totaalscore
We beginnen even met de uitleg van de eindscore. Er zijn in totaal 5 financiële kengetallen die meetellen in de totaalscore (schuldquote gecorrigeerd voor verstrekte leningen, solvabiliteit, grondexploitatie, structurele begrotingsruimte en belastingcapaciteit). Deze 5 kengetallen zijn volgens de financiële regelgeving (BBV) verplicht te berekenen in de jaarrekening en de begroting. Elk van deze kengetallen zit een berekening onder die tot een percentage leidt. De percentages die de gemeente Wormerland scoort geven in de scoretabel een aantal punten weer. Deze punten zijn een gewogen aantal punten om tot een totaalscore te komen. Het totaal van deze punten geeft een overall beeld van de financiële positie weer van de gemeente Wormerland. Wormerland scoort in totaal 79 punten wat vertaald wordt in ‘Neutraal’ risicoprofiel.
Samenhang tussen de kengetallen
Uit elk van de 5 berekende kengetallen komt een % als uitkomst. De provincie gebruikt de kengetallen als toezichthouder bij de beoordeling van onze financiële positie. De provincie hanteert daarbij de volgende signaleringskaart.
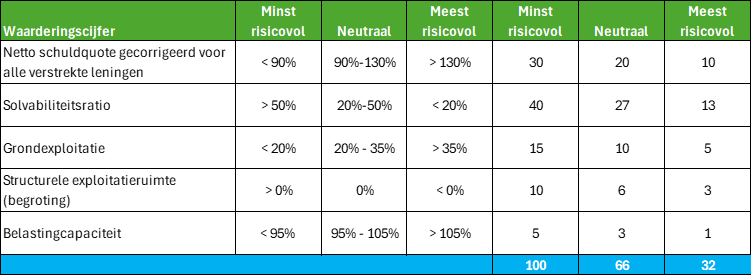
Hoe werkt de scorekaart?
Dit kunnen we het eenvoudigst uitleggen met een voorbeeld: De gemeente Wormerland scoort op het 1e kengetal (netto-schuldquote gecorrigeerd voor alle verstrekte leningen) een totaal van 16%. Dan komen we in de categorie 'minst risicovol', omdat 16% lager is dan de genoemde 90%-grens in de tabel. De categorie 'minst risicovol' levert dan 30 punten. Zo vullen we alle 5 de kengetallen in en komen we tot een totaalscore van maximaal 100 punten.
Hoe scoort Wormerland?
Hieronder ziet u bovenstaande scoretabel ingevuld voor Wormerland. Deze tabel is een samenvatting van de tabellen met berekeningen van de 5 financiële kengetallen verderop in deze paragraaf. De roze gearceerde cellen is de score voor de gemeente Wormerland. Licht roze geeft aan welk risiconiveau Wormerland zit bij elk kengetal, donder roze geeft aan hoeveel punten Wormerland daarmee scoort. In de laatste kolom is te zien hoe de Wormerlandse score is. In totaal scoort de gemeente Wormerland 79 punten. Dit totaal is een risiconiveau 'Neutraal'.
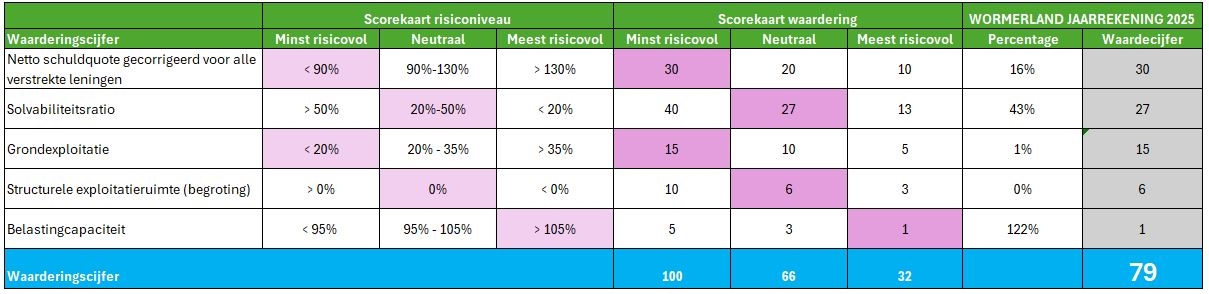
Hieronder leggen we kort uit wat de 5 kengetallen betekenen en wat de score inhoudt.
1e kengetal - Netto schuldquote gecorrigeerd voor alle verstrekte leningen (= excl. verstrekte leningen)
De netto schuldquote geeft de druk van de rentelasten en de aflossingen op de exploitatie weer. Een hogere netto schuldquote betekent een grotere schuldenlast en dus een grotere druk op de exploitatie. Dit wordt weergegeven in een percentage. Hoe hoger de schuldquote hoe meer risico de gemeente loopt. Wormerland scoort onder de 90% en zit in de categorie ‘minst risicovol’ en krijg je volgens het scoreformulier 30 punten. Zoals hierboven uitgelegd tellen deze punten op tot een totaalbeoordeling van alle 5 de kengetallen samen.
2e kengetal - Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Dit percentage geeft aan het Eigen Vermogen als percentage van het Totale Vermogen. Hoe hoger de solvabiliteit, hoe beter de financieringspositie van de gemeente. De gemeente scoort hiermee alle jaren ‘neutraal’. We scoren hiermee in totaal 27 punten op de totaalbeoordeling van alle 5 de kengetallen samen.
Het solvabiliteitsratio is een belangrijke factor in de bepaling of we wel of niet het surplus mogen inzetten. Het solvabiliteitsniveau moet minimaal 20% zijn om dit surplus te mogen inzetten. Het surplus is het geld wat ‘over’ is in de Algemene reserve waar we niet onze benoemde risico’s van hoeven te dekken. Van dit surplus mogen we 10% inzetten als structurele dekking. Dit is in de begroting 2026 voor €250.000 per jaar ingezet. Zonder deze inzet van het surplus hadden we in de huidige begroting 2026 in het jaar 2029 geen structureel evenwicht.
3e kengetal - Grondexploitatie
De boekwaarde van de voorraden grond moet worden terugverdiend bij de verkoop. Dit kengetal scoort als ‘minst risicovol’. We scoren hiermee in totaal 15 punten op de totaalbeoordeling van alle 5 de kengetallen samen.
4e kengetal - Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt het onderscheid gemaakt tussen structurele en incidentele lasten en baten. Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn. Hoe hoger dit percentage hoe minder risico de gemeente loopt. Ten alle tijden mogen de structurele lasten niet hoger zijn dan de structurele baten. In de begroting 2026 zijn niet alle jaren structureel in evenwicht, maar wel vanaf 2029. Dit structurele evenwicht is een belangrijke beoordelingsfactor van onze toezichthouder de Provincie.
We scoren als Wormerland wisselend van ‘meest risico’ en ‘neutraal’ tot 2028 en vanaf 2029 ‘minst risicovol’ omdat we vanaf 2029 weer structureel in evenwicht zijn. Alles onder de 0% is niet structureel in evenwicht en alles boven de 0% wel structureel in evenwicht. Geen evenwicht scoor je 3 punten (2025+2026+2028) op de totaalscore, 6 punten als je precies in evenwicht bent (2027) en 10 punten als je wel in evenwicht bent (vanaf 2029). Deze scores tellen weer mee in de totaalbeoordeling zoals hierboven beschreven. De jaarrekening 2025 scoort hierin 6 punten, maar dit kengetal is vooral belangrijk voor de begroting. Of je kan structureel kan voldoen aan je structurele verplichtingen.
5e kengetal - Belastingcapaciteit: Woonlasten meerpersoonshuishouden
De ruimte die een gemeente heeft om zijn belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. Onder de woonlasten worden verstaan de OZB, de rioolheffing en de reinigingsheffing voor een woning met gemiddelde WOZ-waarde in die gemeente. De belastingcapaciteit van gemeenten wordt daarom berekend door de totale woonlasten meerpersoonshuishouden te vergelijken met het landelijk gemiddelde van het jaar daarvoor en dit uit te drukken in een percentage. In2025 scoren we 122%. En is de gemeente dus duurder dan landelijk gemiddeld van het jaar daarvoor. De gemeente Wormerland valt hierdoor in de categorie ‘meest risicovol’ en scoort hiermee slechts 1 punt op de totaalscore.
FINANCIËLE KENGETALLEN
Tot zover de uitleg van wat de kengetallen zijn, waar ze toe dienen en hoe deze in samenhang met elkaar tot een score komen. Hieronder volgen de (verplichte) berekeningen van de financiële kengetallen.
Netto schuldquote
De netto schuld weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. De netto schuldquote geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. Dit kengetal telt niet mee voor het scoreformulier (alleen de netto schuldquote gecorrigeerd voor alle verstrekte leningen telt mee).
Netto schuldquote
(bedragen x € 1.000) |
31-12-2024
Jaarrekening |
31-12-2025
Begroting (incl. wijz.) |
31-12-2025
Jaarrekening |
| A Vaste schulden |
17.181 |
22.175 |
19.331 |
| B Netto vlottende schulden |
14.811 |
2.943 |
2.546 |
| C Overlopende passiva |
5.040 |
3.000 |
9.319 |
| D Financiële activa (incl. verstrekte leningen) |
1.521 |
1.343 |
1.599 |
| E Uitzettingen < 1 jaar |
20.903 |
1.000 |
15.730 |
| F Liquide middelen |
275 |
300 |
334 |
| G Overlopende activa |
3.681 |
1.000 |
1.758 |
| H Totale baten (excl. mut. reserves) |
57.332 |
50.634 |
62.620 |
| Netto schuldquote (A+B+C-D-E-F-G)/Hx100% |
19% |
48% |
19% |
Netto schuldquote gecorrigeerd voor alle verstrekte leningen
Om inzicht te verkrijgen in hoeverre sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven. Op die manier wordt duidelijk in beeld gebracht wat het aandeel van de verstrekte leningen is en wat dit betekent voor de schuldenlast.
|
Netto schuldquote gecorrigeerd voor verstrekte leningen
(bedragen x € 1.000)
|
31-12-2024
Jaarrekening
|
31-12-2025
Begroting (incl. wijz.) |
31-12-2025
Jaarrekening |
| A Vaste schulden |
17.181 |
22.175 |
19.331 |
| B Netto vlottende schulden |
14.811 |
2.943 |
2.546 |
| C Overlopende passiva |
5.040 |
3.000 |
9.319 |
| D Financiële activa (excl. verstrekte leningen) |
3.570 |
3.140 |
3.397 |
| E Uitzettingen < 1 jaar |
20.903 |
1.000 |
15.730 |
| F Liquide middelen |
275 |
300 |
334 |
| G Overlopende activa |
3.801 |
1.000 |
1.758 |
| H Totale baten (excl. mutaties reserves) |
57.332 |
50.634 |
62.620 |
| (A+B+C-D-E-F-G)/H x 100% |
15% |
45% |
16% |
Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Deze ratio geeft aan het Eigen Vermogen als percentage van het Totale Vermogen. Hoe hoger de solvabiliteit, hoe beter de financieringspositie van de gemeente.
Solvabiliteitsratio
(bedragen x € 1.000) |
31-12-2024
Jaarrekening |
31-12-2025
Begroting (incl.wijz.)
|
31-12-2025
Jaarrekening |
| A Eigen vermogen (incl. rekeningresultaat) |
26.312 |
20.857 |
29.293 |
| B Balanstotaal |
72.408 |
58.101 |
68.417 |
| Solvabiliteit (A/B) x 100% |
36% |
36% |
43% |
Kengetal Grondexploitatie
Grondexploitatie kan een forse impact kan hebben op de financiële positie van een gemeente. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. De accountant beoordeelt ieder jaar of de gronden tegen een actuele waarde op de balans zijn opgenomen.
Kengetallen grondexploitatie
(bedragen x € 1.000) |
31-12-2024
Jaarrekening |
31-12-2025
Begroting (incl.wijz.) |
31-12-2025
Jaarrekening |
| A Niet in exploitatie genomen bouwgronden* |
0 |
0 |
789 |
| B Bouwgronden in exploitatie |
0 |
0 |
0 |
| C Totale baten (exclusief mutaties reserves) |
57.332 |
50.634 |
62.620 |
| Grondexploitatie(A+B)/C x 100% |
0% |
0%
|
1% |
*Er is tijdelijk grond aangekocht in het project Zaandriehoek
Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt het onderscheid gemaakt tussen structurele en incidentele lasten. Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn.
| Structurele exploitatieruimte |
31-12-2024
Jaarrekening
|
31-12-2025
Begroting (incl. wijz.) |
31-12-2025
Jaarrekening
|
| INCIDENTEEL |
|
|
|
| Programma 1 t/m 6 -lasten |
3.427.973 |
1.214.663 |
1.892.114 |
| Programma 1 t/m 6 -baten |
5.690.718 |
629.999 |
5.134.039 |
| Mutaties in reserves - toevoegingen (lasten) |
6.602.545 |
6.609.436 |
7.224.173 |
| Mutaties in reserves - onttrekkingen (baten) |
5.617.737 |
5.681.285 |
5.371.640 |
| A Totaal incidenteel (baten min lasten) |
1.277.937 |
-1.512.815 |
1.389.392 |
| |
|
|
|
| STRUCTUREEL |
|
|
|
| Programma 1 t/m 6 -lasten |
50.624.548 |
60.371.250 |
57.745.583 |
| Programma 1 t/m 6 -baten |
51.649.790 |
61.435.115 |
57.627.460 |
| Mutaties in reserves - toevoegingen (lasten) |
0 |
0 |
0 |
| Mutaties in reserves - onttrekkingen (baten) (dekking kapitaallasten) |
27.201 |
366.026 |
353.750 |
| B Totaal structureel (baten min lasten) |
1.052.443 |
1.429.891 |
235.627 |
| |
|
|
|
| C TOTAAL STRUCTUREEL EN INCIDENTEEL (= resultaat) (A+B) |
2.330.380 |
-82.924 |
1.625.019 |
| |
|
|
|
| D Structurele mutaties (B) |
1.052.443 |
1.429.891 |
235.627 |
| E Totale baten (excl. mutaties reserves) |
57.340.508 |
62.065.114 |
62.761.499 |
| Structurele exploitatieruimte (D/E) |
1,8% |
2,3% |
0,4% |
* Zie voor de specificatie van de incidentele posten en structurele onttrekkingen aan reserves de tabellen in de Paragraaf Financiële positie (structureel begrotingsevenwicht) in deze jaarrekening.
Meerjarig structureel begrotingsevenwicht
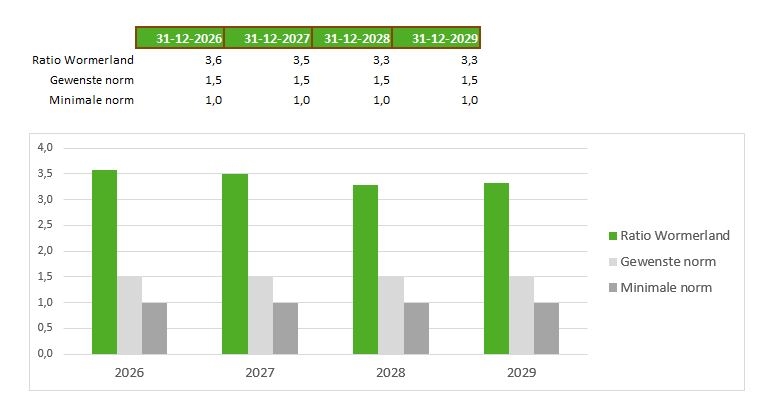
Onderstaand vindt u de tabel 'meerjarig structureel begrotingsevenwicht' zoals deze door de commissie BBV is voorgeschreven. Deze wordt verplicht opgenomen in de Paragraaf Weerstandsvermogen en risicobeheersing. Het meerjarig structureel evenwicht is een belangrijke toetsingsmiddel voor de Provincie om het toezichtregime te bepalen. Dit bepaalt in belangrijke mate hoezeer de gemeente in staat is aan zijn structurele verplichtingen te kunnen voldoen. Deze meerjarige tabel stond altijd al in de begroting (in een iets andere lay-out). Vanaf de jaarstukken 2025 krijgt deze ook een plek in de jaarstukken. Onderstaande tabel is gebaseerd op actuele begrotingscijfers 2026 tot en met 2029. De genoemde begrotingssaldi (F) zijn gelijk aan het Najaarsbericht 2025.
.JPG)
Belastingcapaciteit: Woonlasten meerpersoonshuishouden
De ruimte die een gemeente heeft om zijn belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. Onder de woonlasten worden verstaan de OZB, de rioolheffing en de afvalstoffenheffing voor een woning met gemiddelde WOZ-waarde in die gemeente. De belastingcapaciteit van gemeenten wordt daarom berekend door de totale woonlasten meerpersoonshuishouden in jaar t te vergelijken met het landelijk gemiddelde in jaar t-1 en uit te drukken in een percentage.
| Belastingcapaciteit: Woonlasten (€) |
2024
|
2025
|
| A OZB-lasten gezin bij gem. WOZ-waarde* |
412 |
573 |
| B Rioolheffing gezin (0 - 500 m3) |
276 |
288 |
| C Afvalstoffenheffing voor een gezin** |
363 |
366 |
| D Evt. heffingskorting |
- |
- |
| E Totale woonlasten gezin bij gem. WOZ-waarde |
1.051 |
1.227 |
| F Woonlasten landelijk gem. gezin t-1*** |
972 |
1.009 |
| Woonlasten t.o.v. landelijk gem. jaar ervoor (E/F) x 100% |
108% |
122% |
* Bij de Jaarrekening 2024 OZB-lasten 2024 is uitgegaan van de gemiddelde WOZ-waarde van € 421.000, tegen het eigenaarstarief (0,0979%). Hierin is niet meegenomen dat een deel van de gezinnen geen eigen woning heeft. Niet bekend is hoe dit bij de landelijk gemiddelde woonlasten is verwerkt.
** De heffing van afvalstoffenheffing is een variabele heffing welke bestaat uit een vastrecht voor een meerpersoonshuishouden. Naast dit vastrecht betalen inwoners per ontgrendeling van de (ondergrondse) restafvalcontainer of per aanbieding van een minicontainer van 140 liter of per aanbieding van een minicontainer van 240 liter. Voor de gemiddelde afvalstoffenheffing is gerekend met de waarde genoemd op www.waarstaatjegemeente.nl.
***bron: https://coelo.nl/atlas-lokale-lasten-2025/benchmarks-en-rangnummers-2025/gemiddelde-gemeentelijke-woonlasten-2025/
b.JPG)
.JPG)
.JPG)